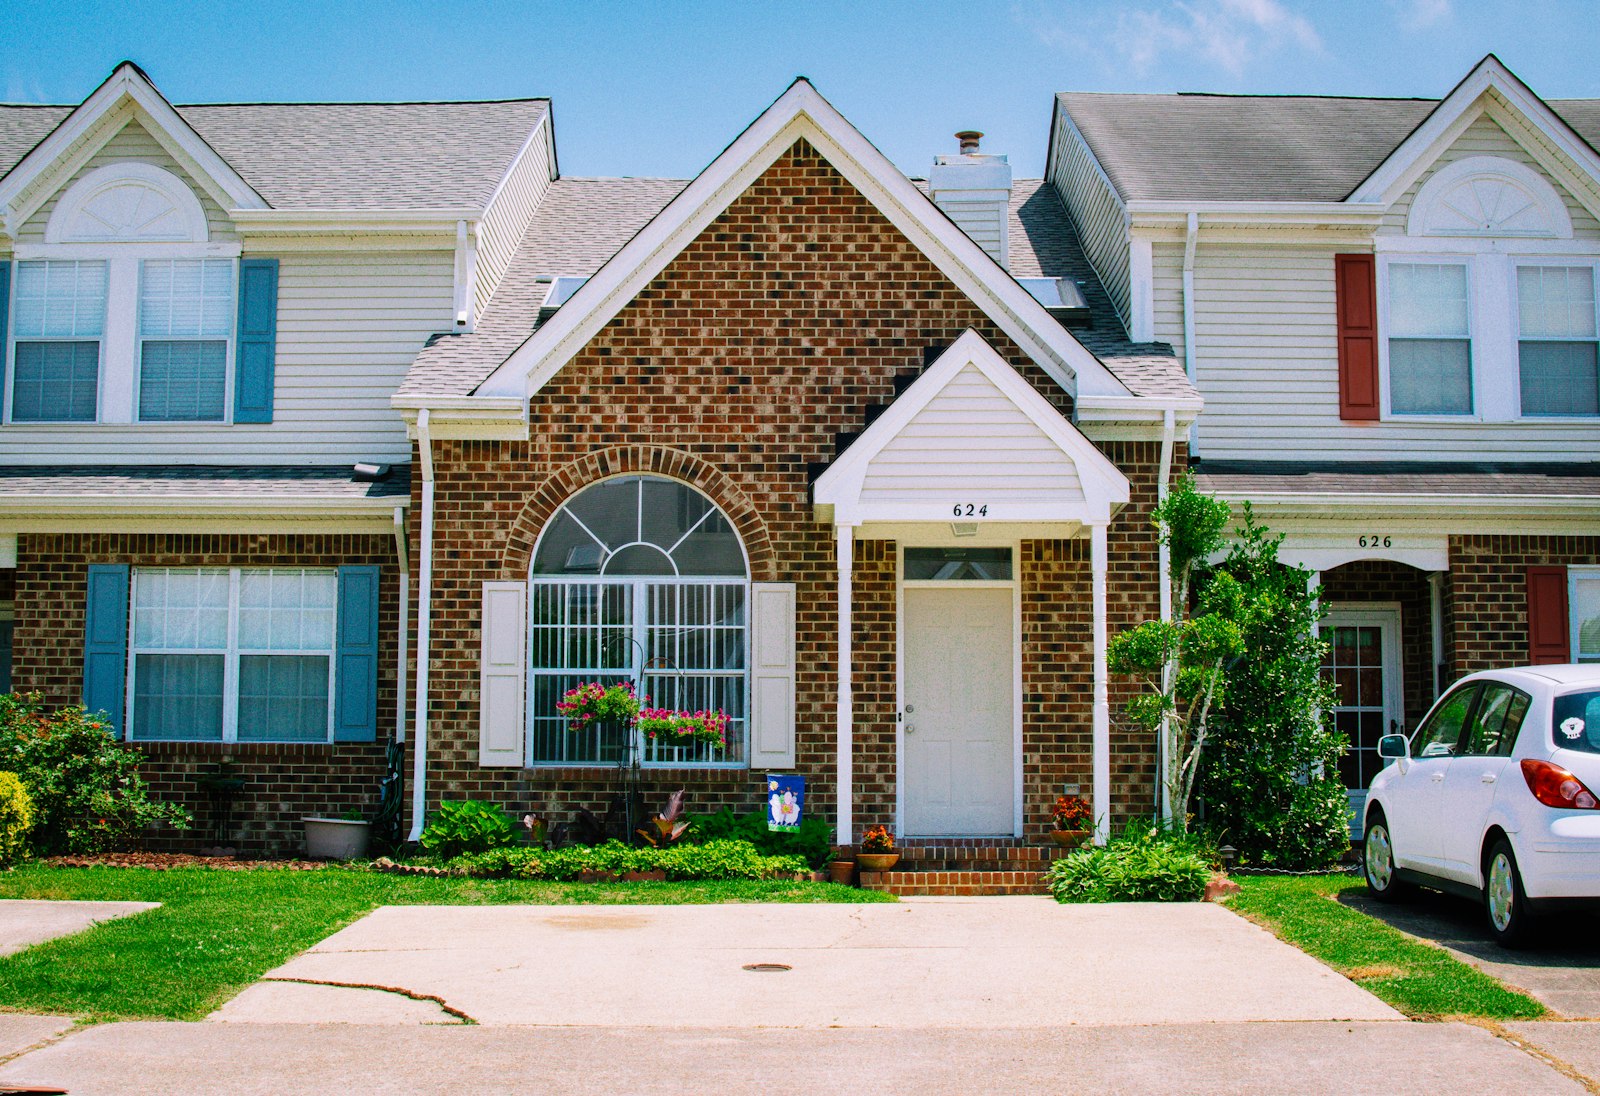
O casă bine întreținută poate fi afectată în câteva minute de un incendiu, de o scurgere de la vecini sau de un cutremur. Asigurarea de locuință nu previne evenimentul, dar acoperă costul revenirii la normal, iar diferența dintre o poliță aleasă atent și una luată în grabă se vede exact în momentul daunei.
Cele două tipuri de polițe
În România există polița obligatorie de asigurare a locuinței (PAD), care acoperă strict riscurile de catastrofă naturală — cutremur, inundații și alunecări de teren — cu sume asigurate stabilite prin lege, și polița facultativă, care se adaugă peste ea și extinde protecția la riscurile din viața de zi cu zi. Prima este o obligație legală a proprietarului; a doua este cea care acoperă ce rămâne în afara PAD-ului.
PAD: sumele și prima sunt fixate prin lege
La polița obligatorie nu există negociere, reduceri sau comparație de preț: prima este aceeași oriunde o cumperi. Valorile în vigoare sunt 130 de lei pe an pentru locuințele de tip A, cu o sumă asigurată de 100.000 de lei, și 50 de lei pe an pentru cele de tip B, cu 50.000 de lei sumă asigurată. Suma este o limită stabilită prin lege, nu valoarea la care îți este evaluată locuința, iar valorile pot fi actualizate prin reglementări ale autorității de supraveghere, așa că le verificăm la data emiterii. Detaliile sunt în capitolul Cât costă polița PAD.
Cutremurul: unde se oprește PAD și unde începe restul
La un cutremur, PAD plătește până la limita sa legală, iar despăgubirea nu poate depăși nici această limită, nici cuantumul pagubei. Pentru o locuință a cărei reconstrucție costă mai mult, diferența rămâne descoperită dacă nu ai și o poliță facultativă care include riscurile de catastrofă. Aici se vede cel mai clar de ce cele două polițe nu se exclud: una este obligația legală, cealaltă acoperă diferența dintre limita legală și costul real al refacerii.
Ce acoperă polița facultativă
Incendiu, explozie, trăsnet, furtună, grindină, greutatea zăpezii, furt prin efracție, vandalism și avarii accidentale la instalațiile de apă sau de încălzire, inclusiv inundațiile provocate de vecini. Multe polițe includ și răspunderea civilă față de terți, utilă atunci când o scurgere din apartamentul tău afectează locuința de dedesubt. Clădirea și bunurile din interior se pot asigura împreună sau separat.
Cum se stabilește suma asigurată
Pentru clădire se pornește de la valoarea de reconstrucție, nu de la prețul de vânzare de pe piață, pentru că terenul și zona nu se despăgubesc. Pentru conținut ai nevoie de un inventar rezonabil al mobilierului, electrocasnicelor și electronicelor. Subasigurarea este, din experiența noastră, cea mai frecventă greșeală: dacă declari o valoare mult mai mică decât cea reală, despăgubirea se reduce proporțional. Cum alegi suma asigurată am detaliat pe pagina produsului.
Dacă locuiești în chirie
Clădirea este responsabilitatea proprietarului, iar polița lui nu acoperă bunurile tale. Ca chiriaș îți poți asigura bunurile și, foarte util, răspunderea civilă față de proprietar și față de vecini, pentru situația în care o inundație pornită de la tine produce pagube. Obligația privind PAD îi revine proprietarului, nu chiriașului. Am răspuns separat la întrebarea Stau în chirie. Ce pot asigura și ce nu?.
Anexele, boxa și garajul
Nu tot ce se află pe proprietate intră automat în poliță. Anexele, garajul și împrejmuirile se declară, de regulă, separat, iar bunurile din boxa de la bloc sau din garaj pot avea o limită proprie, mai mică decât cea pentru bunurile din locuință. Dacă ții acolo biciclete, unelte sau anvelope, merită să întrebi înainte, nu după. Detalii în răspunsul la Bunurile din boxă, garaj sau anexe sunt acoperite?
La ce să fii atent înainte de semnare
Înainte de semnare contează patru lucruri. Franșiza, adică partea din daună pe care o suporți tu la fiecare eveniment. Excluderile tipice: uzura normală, lucrările de construcție în desfășurare, daunele produse prin neglijență gravă. Situația locuinței: cele nelocuite perioade lungi sau date în regim de închiriere pot avea condiții și tarife diferite. Documentele necesare pentru ofertă: actul de proprietate, adresa exactă, suprafața, anul construcției și tipul structurii.
Ce facem noi la ofertare
Avem nevoie de adresa exactă, de suprafața utilă, de anul construcției și de tipul structurii, de actul de proprietate și de o estimare a bunurilor din interior. Verificăm mai întâi ce acoperire ai deja — inclusiv PAD — și abia apoi completăm golurile, ca să nu plătești de două ori pentru același risc. Cerem oferte la aceeași sumă asigurată, cu aceleași extinderi și aceleași franșize, apoi punem alături excluderile. Diferențele dintre PAD și asigurarea facultativă sunt puse față în față în capitolul PAD vs. asigurarea facultativă, iar metoda de calcul a sumei este în Ce sumă asigurată alegi și de ce contează.
Notă: Acest articol are caracter informativ și reflectă legislația și practica pieței la data publicării. Nu reprezintă o recomandare personalizată și nu înlocuiește condițiile de asigurare ale produsului ales. Înainte de a încheia o poliță, citește documentul de informare privind produsul de asigurare (PID) și condițiile de asigurare. Pentru o analiză pe situația ta, discută cu un consultant Integra Broker.
Ai nevoie de o ofertă de asigurare?
Dacă ai întrebări sau vrei o ofertă adaptată situației tale, echipa Integra Broker îți stă la dispoziție.